Comprar comida en Argentina ya requiere un plan de financiamiento: el 88,8% de los hogares apela al fiado, la tarjeta o el préstamo
El Informe Económico y Social del IETSE de septiembre de 2026 retrata un país donde la alimentación se paga a plazos, la inflación mensual volvió a acelerarse al 2,1% y la Canasta Básica Total superó los dos millones de pesos
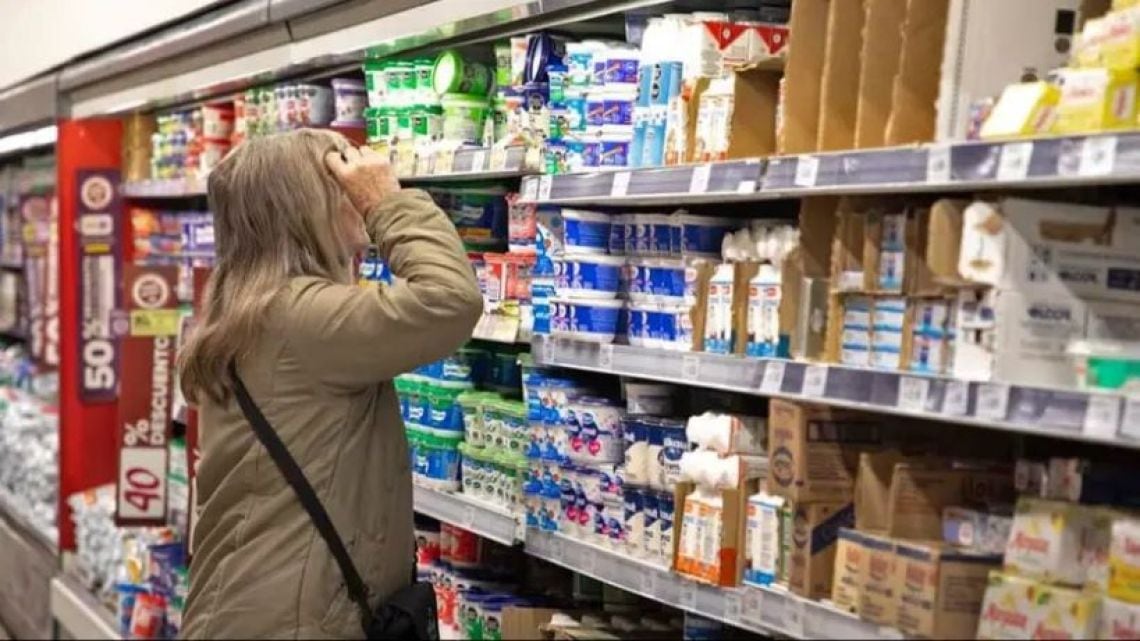
La rutina de llenar la heladera dejó de ser, para la enorme mayoría de los hogares argentinos, un trámite que se salda en la caja del supermercado con moneda sonante. Según el Informe Económico y Social que el IETSE difundió este mes, el 88,8% de las familias encuestadas debió recurrir a algún mecanismo de financiamiento para poder comprar alimentos durante septiembre de 2026. El dato no es un detalle menor ni una anécdota: describe, de manera cruda, el funcionamiento cotidiano de la economía doméstica en un país donde el salario y los ingresos informales quedan cortos antes de terminar el mes.
El fiado se mantiene como la herramienta más extendida, con un 38,4% de los hogares queieron haber estirado la compra a través del tradicional «anotado» en el almacén de barrio, la verdulería o la carnicería. Las tarjetas de crédito aparecen inmediatamente después, en el 36,5% de los casos, mientras que un 13,9% directamente tomó préstamos para hacer frente al gasto en comida. Son tres caminos distintos que confluyen en una misma conclusión: la compra de alimentos dejó de financiarse con ingresos corrientes y pasó a sostenerse con deuda, crédito o la buena voluntad de un comerciante que conoce al cliente de toda la vida.
Una vulnerabilidad que se mide en días, no en meses
La fragilidad financiera de los hogares se confirma cuando se pregunta cuánto tiempo podrían mantenerse sin percibir ingresos. El 61,3% respondió que resistiría menos de una semana y otro 32,7% que apenas llegaría a la frontera del mes. Solo un porcentaje marginal superó ese umbral. Se trata de una economía familiar que vive al día, sin colchones de ahorro ni capacidad real de planificar gastos extraordinarios, y que por eso queda atrapada en el circuito del fiado, el crédito y el préstamo cada vez que tiene que llenar la olla.
El relevamiento también preguntó si en septiembre alguien del hogar había tenido que pedir dinero para cubrir gastos básicos, y el 28,5% contestó que sí. La cifra habla de una porción significativa de la población que no solo no llega a fin de mes, sino que debe salir a buscar monetaria entre familiares, amigos o vecinos para sostener consumos elementales como pagar servicios, comprar remedios o, justamente, alimentar a la familia.
La mesa, cada vez más chica
- El 42,4% de los hogares pudo acceder a todos los alimentos que necesitaba; el 57,6% enfrentó dificultades o restricciones.
- En los hogares con menores, el 28,6% reconoció que algún niño, niña o adolescente comió menos durante septiembre por falta de dinero.
- En el 39,1% de los hogares, alguna persona adulta redujo voluntariamente su propia comida para que alcanzara para el resto de los integrantes; el 60,9% dijo que esa situación no se había producido.
- Las ventas de alimentos y bebidas en comercios minoristas de proximidad cayeron 8,3% interanual en volumen, confirmando el retroceso del consumo desde la óptica de las góndolas.
La fotografía que dibujan esos guarismos es la de un país donde la restricción alimentaria se ha vuelto transversal, pero con un costado particularmente doloroso: los recortes que las propias familias relatan no siempre se reparten de manera igualitaria entre sus miembros. Cuando un hogar decide achicar porciones, en cuatro de cada diez casos es un adulto el que se quita comida del plato para preservar la de los demás, y en más de una cuarta parte de los hogares con chicos, son los niños, niñas y adolescentes los que terminan comiendo menos por falta de plata. No estamos hablando de decisiones de dieta ni de preferencias gastronómicas: estamos hablando de hambre silenciosa, la que no sale en los noticieros pero se mide en respuestas afirmativas en una encuesta.
Inflación al 2,1% y una canasta que ya supera los dos millones
El cuadro social se completa con los datos de precios. La inflación mensual fue del 2,1% en septiembre, tres décimas por encima del 1,8% de agosto, y rompió la racha de desaceleración que el propio IETSE venía registrando en los meses previos. La inflación acumulada del año alcanza el 24% y la interanual se ubica en 32,8%, cifras que, aunque no reproducen los picos de crisis pasadas, mantienen una dinámica de suba persistente que deteriora el poder de compra sin que medien shocks cambiarios ni sacudidas bruscas.
En ese contexto, la Canasta Básica Total del hogar de referencia que utiliza el estudio se ubic en $2.076.505, monto que define la línea de pobreza, y la Canasta Básica Alimentaria, que marca el umbral de indigencia, se sitúa en $1.130.236. Son los valores de referencia que expresan cuánto necesita ingresar una familia tipo para, en el primer caso, cubrir el conjunto de consumos básicos, y en el segundo, apenas alimentarse. La distancia entre una canasta y otra, y entre ambas y los ingresos reales de los hogares, es precisamente el hueco que terminaron llenando el fiado, la tarjeta y el préstamo.
La caída del 8,3% interanual en el volumen de ventas de alimentos y bebidas en los comercios de proximidad aporta la otra cara de la misma moneda: los hogares no solo financian la compra con mecanismos que no eligieron, sino que además están comprando menos. La cadena cierra con un mensaje preocupante: cuando la mayoría de la población necesita crédito para comer, cuando casi un tercio de los chicos come menos por falta de dinero, cuando la inflación vuelve a acelerarse y la canasta básica ya pasa los dos millones de pesos, hablar de «recuperación» suena, como mínimo, fuera de registro. La economía argentina sigue funcionando, pero funciona sobre la base de familias que se endeudan, se privan y se endeudan otra vez para llegar a la próxima compra.