Los sueldos le ganan a la inflación desde hace cinco meses, pero los argentinos siguen guardando los billetes bajo el colchón verde
El dato de 1,7% en agosto fue el más bajo en mucho tiempo y los salarios acumulan cinco meses de mejora real, sin embargo el consumo masivo no termina de reaccionar porque una porción creciente del ingreso se fuga hacia la compra de dólares y el crédito bancario sigue paralizado por la morosidad que dejaron los peores meses.
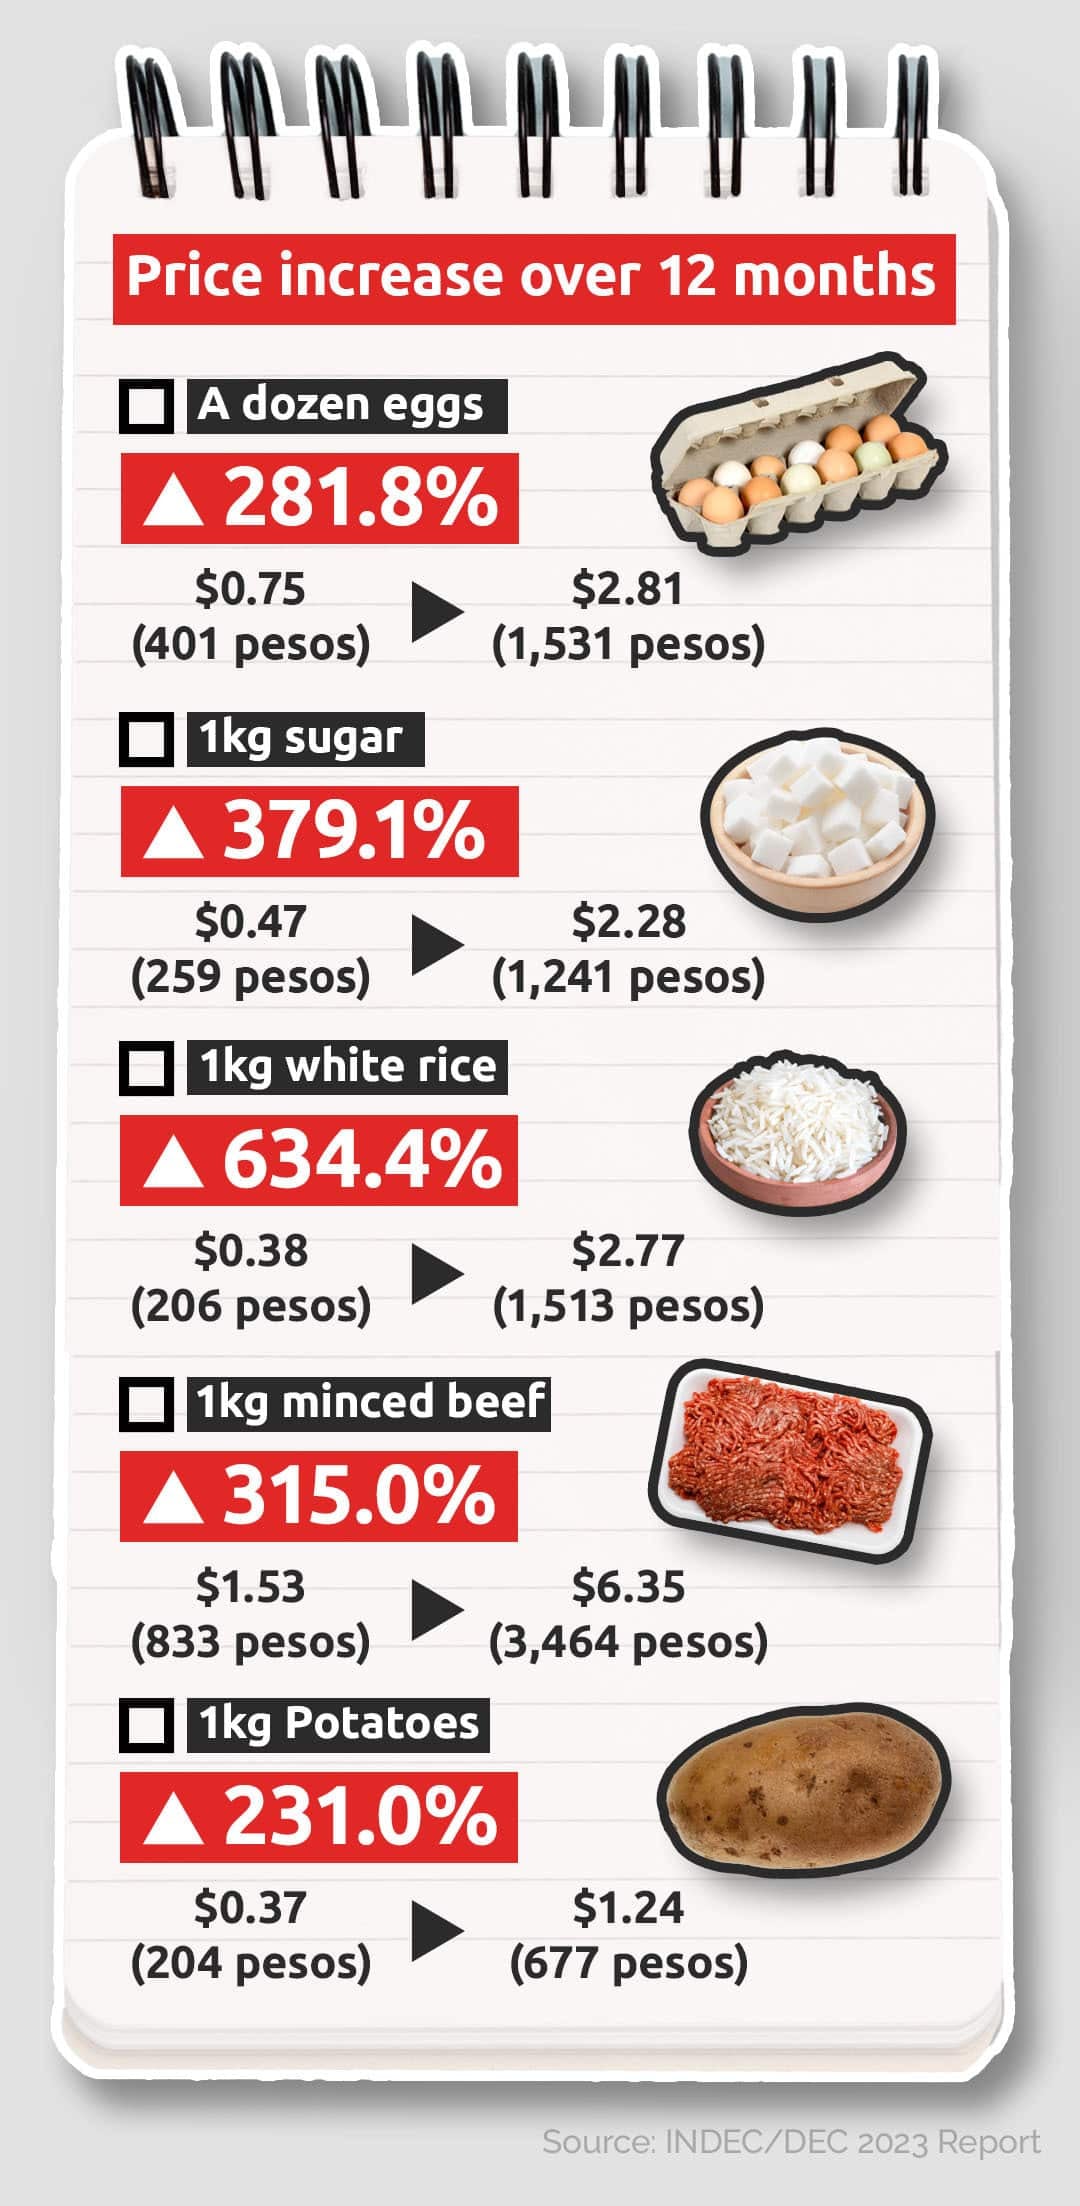
La inflación de agosto cerró en 1,7% mensual, una cifra que para los analistas marca el piso más bajo en mucho tiempo y que, sobre el papel, debería funcionar como punto de partida para una reactivación sostenida del bolsillo de los argentinos después de un lustro de pérdida salarial casi ininterrumpida frente a la suba generalizada de precios. A esa dinámica se le suma otro dato que en cualquier manual de macroeconomía anticiparía un rebote del consumo: los salarios formales vienen acumulando cinco meses consecutivos de crecimiento por encima del índice de precios, es decir, cinco meses de recuperación real del ingreso que ya no se licúa en la góndola del supermercado ni en la factura del gasista.
Sin embargo, ese combo que reúne desaceleración inflacionaria y poder de compra en alza no se está traduciendo, al menos por ahora, en una recomposición del consumo masivo, y la pregunta que sobrevuela despachos oficiales, mesas de bancos y oficinas de supermercados es por qué la teoría macroeconómica no termina de pegar de lleno en el ticket promedio de las compras cotidianas ni en la decisión de financiar un electrodoméstico, una mudanza o un viaje al extranjero.
El dinero extra se va directo al colchón verde
El destino del margen salarial que se va recomponiendo mes a mes parece estar bastante claro, según reconstrucciones que surgen del propio mercado cambiario: una proporción creciente de ese peso extra se está fugando hacia la compra de dólares por parte de familias y personas físicas, en una operatoria que desplaza consumo presente por ahorro en moneda dura y que opera como un freno directo sobre la demanda interna de bienes y servicios.
- Solo durante julio el público adquirió casi 3.000 millones de dólares para atesoramiento, un salto de cerca del 50% respecto de los meses previos.
- Alrededor de un third de esos dólares quedó depositado en cuentas bancarias en moneda extranjera dentro del sistema financiero local.
- Otro third salió físicamente del circuito, es decir, se guardó en cajas de seguridad, en el clásico colchón o en algún tipo de resguardo fuera del alcance del Estado.
- El resto se destinó al pago de tarjetas de crédito emitidas en dólares y al servicio de deudas en moneda extranjera.
El mecanismo es relativamente simple de explicar y bastante más complejo de revertir: cada peso que se transforma en billete verde es un peso que deja de pagar una salida a comer, una cuota de un electrodoméstico nuevo, un pasaje, una entrada de teatro o el arreglo del auto, de modo que la decisión individual de protegerse de eventuales sobresaltos cambiarios se convierte, sumada en millones de hogares, en una restricción agregada que la política económica todavía no logra desactivar.
“Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación, pero se nota mucha cautela y ese rebote no está yendo al consumo.”Fernando Marull, economista
El crédito bancario también se hace el sordo
Como si el drenaje hacia el dólar no fuera suficiente, el otro gran canal de financiamiento del consumo masivo, que es el crédito bancario a través de préstamos personales, tarjetas y planes de pago en cuotas, sigue sin reaccionar y mantiene paralizada a buena parte de la cadena comercial, desde las grandes cadenas de electro hasta las tiendas de barrio que dependen de la financiación para mover stock.
El sistema financiero carga todavía con niveles elevados de morosidad que dejaron los peores meses de la crisis y las entidades se muestran particularmente reacias a arriesgar capital fresco en un escenario donde todavía colecionan carteras vencidas, de modo que la esperada baja de tasas de interés que podría licuar el costo financiero de las cuotas todavía no termina de trasladarse al mostrador del banco ni a la góndola del comercio, y la recuperación del consumo por esta vía aparece, por ahora, demorada.
El segundo semestre muestra dos Argentinas que corren a velocidades distintas
El escenario que se perfila para lo que resta del año tampoco aporta, al menos por ahora, señales claras de un rebrote generalizado, ya que la economía empieza a mostrar dos perfiles claramente diferenciados que avanzan en paralelo y que responden a lógicas productivas y financieras muy distintas entre sí, con ganadores y perdedores que se reparten el mapa sectorial de manera cada vez más marcada.
- Sectores vinculados a exportaciones como energía, agro y minería crecen con fuerza, impulsados por la mejora de precios internacionales y por un tipo de cambio más competitivo.
- Industria y construcción acumulan caídas pronunciadas, con un retroceso cercano al 5% en julio que refleja que el alivio en los salarios todavía no se traduce en mayor actividad.
- El consumo masivo en shoppings, supermercados y centros comerciales sigue plano, sin la recuperación que suelen mostrar las temporadas de primavera y fin de año.
- El crédito al consumo sigue cayendo en términos reales, lo que refuerza el escenario de cautela de los bancos y posterga cualquier intento de reactivación por la vía del financiamiento.
Para el bolsillo de a pie, el cuadro más probable en los próximos meses combina precios que se mantendrían relativamente estables o con subas moderadas, salarios que podrían seguir ganando algo de terreno real si la dinámica inflacionaria continúa cediendo, y un nivel de consumo que tardará en reactivarse mientras la incertidumbre siga empujando buena parte del ingreso disponible hacia la compra de dólares y hacia el ahorro en moneda dura como mecanismo defensivo frente a eventuales sobresaltos cambiarios.
La gran pregunta que queda abierta, entonces, es cuándo se animarán los argentinos a gastar de manera sostenida cuando perciben que sus sueldos mejoran, una respuesta que depende menos de los índices macro y más de señales muy concretas: que la inflación se mantenga baja durante varios meses seguidos, que el precio del dólar deje de ser una preocupación cotidiana y que los bancos vuelvan a prestar con normalidad a tasas razonables, condiciones que todavía no están del todo dadas y que explican, en gran parte, este divorcio extraño entre sueldos que mejoran y consumo que no termina de despegar.
Te puede interesar