Siete de cada diez familias en barrios populares porteños recurren al crédito para sostener su economía cotidiana
Un relevamiento del Observatorio de Economía Popular, Social y Solidaria de la UBA y el Movimiento Evita detectó que la mayoría de los hogares consultados toma deuda para alimentos, salud y servicios, y que más de la mitad de quienes usan tarjetas pide dinero prestado para cancelar los saldos pendientes.
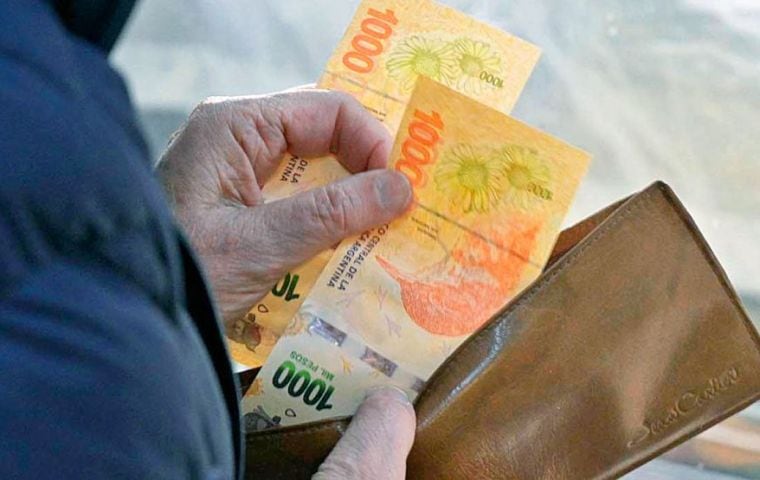
El 71,3 por ciento de los hogares que utilizan tarjetas de crédito en barrios populares de la Ciudad de Buenos Aires pidió dinero prestado para cancelar los saldos pendientes de ese mismo medio de pago, según un estudio difundido por el Observatorio de Economía Popular, Social y Solidaria de la Facultad de Ciencias Sociales de la Universidad de Buenos Aires y el Movimiento Evita. El dato, surgido de un relevamiento en territorio porteño, expone la centralidad del financiamiento dentro del presupuesto de las familias de menores ingresos.
Vamos a los números
De acuerdo con el informe, siete de cada diez hogares consultados mantienen compromisos de pago vigentes. En el detalle por instrumento, el 56 por ciento de las personas con deuda de tarjeta no se encuentra al día con los vencimientos, mientras que la proporción trepa al 66 por ciento entre quienes accedieron a préstamos personales. La comparación interanual no es posible porque el trabajo no publicó series históricas, aunque la magnitud de los registros muestra un cuadro de endeudamiento estructural para el sector relevado.
El uso del crédito, además, no se concentra en una sola herramienta. La mitad de las familias endeudadas combina tarjetas y préstamos personales; un 14 por ciento sostiene únicamente deudas con tarjetas, y un 34 por ciento registra exclusivamente préstamos. En el agregado, el 72 por ciento de los hogares se financia mediante alguna de esas modalidades o por una combinación de ambas, lo que ubica al crédito en un lugar central de la economía familiar.
Destinos del endeudamiento
- Alimentos y medicamentos, como necesidad básica del hogar.
- Gastos de salud, motivo declarado por el 54 por ciento de las familias endeudadas.
- Pago de impuestos y servicios, mencionado por el 44 por ciento de los hogares.
- Cancelación de saldos previos con tarjetas u otros compromisos financieros.
El perfil laboral completa el diagnóstico: en el 66 por ciento de las familias relevadas hay personas con empleos informales, un indicador que el estudio vincula con la necesidad de recurrir al crédito para sostener consumos esenciales. Frente a ese escenario, los autores del trabajo describen una economía donde el endeudamiento funciona como mecanismo de subsistencia y, a la vez, como fuente de nuevas obligaciones, en una espiral que el informe buscó dimensionar con datos primarios y no con estimaciones generales.